Categoria: Especial
Warning: Undefined variable $contador in /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/category.php on line 33
Destaque
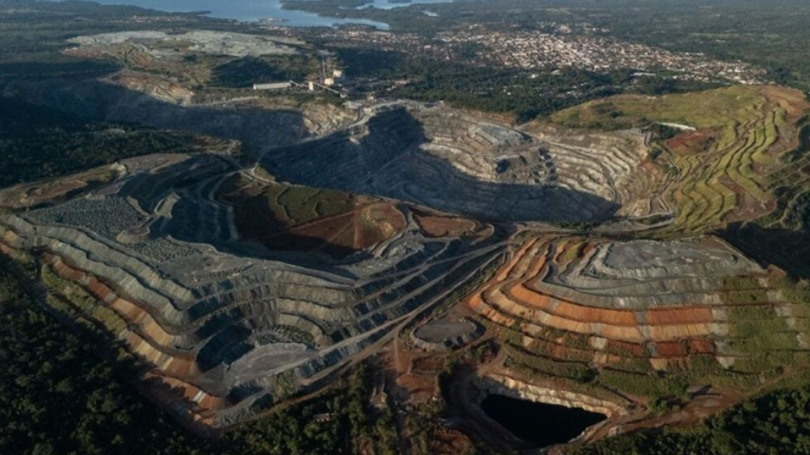
O faroeste caboclo das terras raras no Brasil
9/07/2026- [addtoany]
Afinal, o que vai ser feito das terras raras brasileiras? O governo parece atônito, perdido, sem saber como conduzir uma das agendas mais estratégicas do nosso tempo. O país está sentado sobre uma descomunal riqueza – 21 milhões de toneladas, ou um quarto das reservas totais do Planeta. No entanto, o que se vê até o momento é uma entropia institucional, política, regulatória, diplomática e comercial. Nada dialoga com nada. Tratativas desconexas com Estados Unidos, União Europeia e China, negociações privadas isoladas, como a vultosa venda da Serra Verde à USA Rare Earth, mais de 1,3 mil alvarás de pesquisa concedidos em um só ano pela Agência Nacional de Mineração (ANM) e até memorandos de entendimento entre entes subnacionais e nações soberanas (Goiás e Estados Unidos) se misturam em um liquidificador sem que o Brasil tenha sequer aprovado o marco regulatório do setor. Parece até o Velho Oeste americano, em que primeiro chegavam os caçadores de ouro, os especuladores, os grupos armados para só depois surgir um xerife, ou seja, o Estado tentando organizar o caos instalado. Não é muito diferente do que acontece hoje no faroeste caboclo das terras raras brasileiras.
A desordem brasileira se manifesta das mais diversas formas, a começar pelo persistente apagão regulatório. Há dois anos, Executivo e Legislativo se engalfinham em torno da criação de uma Política Nacional de Minerais Críticos e Estratégicos. O PL 2.780/2024, aprovado pela Câmara, aguarda pela votação no Senado. O mais incrível é que o jogo vai sendo jogado sem qualquer regra. É um samba do minério doido, cujas primeiras notas são ecoadas pelo próprio órgão a quem cabe regular e fiscalizar a atividade mineral no Brasil. A ANM segue despejando licenças de pesquisa em terras raras sem que exista uma legislação específica para o segmento. Apenas em 2024, a agência emitiu 1.370 novos alvarás de autorização de pesquisa para elementos terras raras e monazita, uma alta de 291% sobre o ano anterior. No ano passado, esse número caiu para 683 permissões, ainda assim um volume elevado tratando-se de um ambiente de negócios às escuras. Há outro indicador que chama a atenção. Em 2024, apenas sete relatórios de pesquisa em terras raras – ato anterior ao pedido de lavra – foram aprovados. Ou seja, a porteira da pesquisa está escancarada, mas a transformação desses testes em extração, processamento e industrialização, ou seja, no que realmente importa, anda a passos lentos.
Ao mesmo tempo diferentes instâncias de poder batem cabeça. O Ministério de Minas e Energia tenta preparar uma Estratégia Nacional de Terras Raras; o MDIC fala em industrialização; BNDES e Finep rodam chamadas de financiamento; o Itamaraty é arrastado para uma disputa que já se move no plano geoeconômico. É uma política pública em partes, sem comando único. A falta de centralidade do governo federal cria porosidades por onde surgem iniciativas isoladas de unidades da federação que só aumentam o grau de dispersão. Em março, o então governador de Goiás, Ronaldo Caiado assinou um memorando de entendimento com os EUA para cooperação em minerais críticos e terras raras. E daí que os ativos minerais pertencem à União? Poucas semanas depois, o ministro do Desenvolvimento, Indústria, Comércio e Serviços, Márcio Elias Rosa, substituto de Geraldo Alckmin no cargo, desautorizou politicamente o movimento: disse que o acordo “não deve avançar”, apontou “vício de constitucionalidade”, e que relações com outros países são competência federal. É difícil encontrar símbolo mais claro da descoordenação: um estado produtor tenta montar uma diplomacia mineral própria; o governo federal reage depois, pela imprensa, dizendo que o documento não se sustenta. O xerife não chegou antes da corrida. Chegou para contestar a placa que outro ente federativo já havia pregado na entrada do saloon.
Muitos órgãos e pouco comando
A própria arquitetura institucional ainda está em disputa. O PL 2.780/2024, remetido ao Senado em maio de 2026, institui a Política Nacional de Minerais Críticos e Estratégicos e cria um Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos vinculado à Presidência da República. Mas, enquanto essa instância não nasce, a coordenação real se espalha por vários balcões. O Ministério de Minas e Energia apresentou apenas em junho de 2026 um estudo de apoio à Estratégia Nacional de Terras Raras. O documento fala em uma coordenação liderada pelo MME, com Ministérios da Fazenda, do Desenvolvimento e da Ciência e Tecnologia, além de BNDES, Finep, ANM e órgãos ambientais. A lista, por si só, mostra o problema: há muitos atores e poucas decisões. O diagnóstico técnico do próprio estudo patrocinado pelo MME é mais uma confissão da entropia. A apresentação da Estratégia Nacional de Terras Raras aponta como problema a “fragmentação entre licenciamento mineral, ambiental e radiológico”. Ao mesmo tempo, propõe protocolo integrado envolvendo a ANM, autoridade nuclear e órgãos ambientais desde as etapas iniciais dos projetos. Em bom português: o governo está dizendo que hoje a cadeia regulatória não conversa consigo mesma.
O financiamento público também corre antes da governança. BNDES e Finep já receberam 56 planos de negócios em chamada para minerais estratégicos, somando R$ 45,8 bilhões em investimentos potenciais, dos quais dez projetos voltados a terras raras. Em 2026, o BNDES passou a falar em até R$ 50 bilhões para minerais críticos. Mas esse esforço financeiro avança sem que o país tenha aprovado o marco, definido a lista final de minerais estratégicos, criado o conselho nacional previsto em lei ou estabelecido com nitidez quais elos da cadeia serão priorizados. O dinheiro público começou a se organizar antes da autoridade política que deveria dizer exatamente para onde ele vai.
Os Estados Unidos comem pelas beiradas e pelo centro
A desordem das partículas na estratégia brasileira para as terras raras se expressa também na esfera diplomática. O Brasil parece conversar com todos ao mesmo tempo, mas sem um centro de gravidade e sem prioridades definidas. Por razões mais do que notórias, o caso mais sensível são os Estados Unidos. As tratativas em torno de uma aliança para extração e processamento de terras raras se dão em meio vaivém das químicas e “desquímicas” entre Lula e Donald Trump. O assunto ganhou um pouco mais de tração depois das restrições chinesas à exportação de insumos e tecnologias de terras raras, o que força os Estados Unidos a buscarem cadeias alternativas de suprimento. O escopo em discussão passa por investimentos em exploração, financiamento de projetos, contratos de compra de longo prazo, processamento, transferência tecnológica, eventual integração à cadeia norte-americana de ímãs permanentes e instrumentos de crédito de agências como a U.S. International Development Finance Corporation, a DFC – braço de financiamento ao desenvolvimento do governo dos Estados Unidos -, e o Eximbank. No entanto, como se não bastassem os solavancos entre a Casa Branca e o Palácio do Planalto, a negociação com os Estados Unidos é ambígua. Há uma bifurcação a partir da qual se separam e se sobrepõem movimentos soberanos e privados. Vide a compra da Serra Verde pela USA Rare Earth, uma operação de US$ 2,8 bilhões.
O negócio foi fechado a latere das tratativas diplomáticas entre Brasil e Estados Unidos – ao menos no caso do Brasil, esse síndico ausente. O governo Trump, esse, sim, tem mais do que digitais impressas no acordo. A USA Rare Earth é uma peça da política industrial americana para reconstruir, fora da China, uma cadeia completa de terras raras, da mina ao ímã. Em junho, a empresa fechou um acordo com o Departamento de Comércio dos EUA para acessar até US$ 1,6 bilhão em apoio pelo Chips and Science Act. Antes mesmo de ser vendida, quando ainda era controlada pelo fundo norte-americano Denham Capital, a Serra Verde já havia sido puxada para dentro da órbita estratégica de Washington. Em fevereiro de 2026, a companhia fechou um financiamento de US$ 565 milhões com a DFC. A investida dos Estados Unidos sobre a empresa tem muita razão de ser. A Serra Verde opera a mina Pela Ema, em Minaçu (GO), a única mina de terras raras já em operação no Brasil. A reserva é vista como um ativo singular porque reúne, fora da Ásia, um concentrado rico em terras raras pesadas e nos quatro elementos magnéticos críticos – neodímio, praseodímio, disprósio e térbio. Esses materiais são essenciais para ímãs permanentes usados em defesa, veículos elétricos, turbinas eólicas, semicondutores, robótica e equipamentos de alta tecnologia.
A transferência do controle da Serra Verde para a USA Rare Earth embute outro problema. O negócio foi fechado antes de o Brasil aprovar uma regulamentação específica para terras raras e minerais críticos. Ou seja: a única reserva em operação do país mudou de mãos em pleno breu regulatório. Não há, hoje, qualquer lei ou norma que obrigue o investidor a transferir tecnologia, internalizar know-how, fracionar a cadeia produtiva no Brasil ou fazer aqui o processamento mais sofisticado do minério. A premissa dos acordos internacionais, ao menos a premissa propalada pelo governo brasileiro, sempre foi integrar toda a cadeia: pesquisa, lavra, separação, refino, produção de óxidos, ligas, ímãs permanentes e, por fim, indústria de alta tecnologia. Na prática, porém, os investimentos contratados até agora seguem muito mais próximos da lógica extrativista do que de um projeto de industrialização mineral e agregação de valor.
Como o governo brasileiro pretende exigir do investidor estrangeiro algo que não está escrito nem em contrato nem em lei? Como cobrar, depois da venda, compromissos de adensamento produtivo que não foram previamente estabelecidos? No caso da Serra Verde, Washington se moveu com clareza estratégica: financiou, apoiou e agora terá uma empresa norte-americana no controle de um ativo-chave para a cadeia global de terras raras. O risco é o Brasil repetir, com minerais críticos, a velha sina de exportar riqueza bruta e importar valor agregado. Não por acaso, há quem enxergue interesse econômico na manutenção desse nevoeiro. Quanto mais tempo durar o breu regulatório, maior o espaço para que ativos estratégicos sejam negociados sem contrapartidas industriais claras. Do jeito que está, não poderia ser mais confortável para quem investe: basta garantir acesso à jazida e ao concentrado. Certamente há lobby no Congresso para que essa zona cinzenta persista um pouco mais.
Dos Estados Unidos à Europa, passando pela China
Em outro front, o governo brasileiro também mantém conversas com a União Europeia para um acordo envolvendo a produção e beneficiamento de terras raras. Bruxelas tenta se diferenciar de Washington oferecendo uma narrativa de parceria tecnológica, refino local, sustentabilidade, transferência de conhecimento e agregação de valor no Brasil. Em junho, o comissário europeu de Parcerias Internacionais, Jozef Síkela, visitou o Brasil para tratar de possíveis investimentos em minerais críticos no âmbito do Global Gateway – o programa da União Europeia para financiar projetos de infraestrutura, energia, transporte, digitalização, saúde, educação e cadeias produtivas em países parceiros. Em tese, o discurso europeu é mais sedutor: não comprar apenas minério, mas ajudar a construir cadeias industriais. O problema é saber onde, exatamente, essa indústria ficará. De qualquer forma, o que existe de mais concreto até o momento sob o guarda-chuva das conversas com a UE é um acordo da belga Solvay para comprar matéria-prima de terras raras da australiana Viridis Mining & Minerals, dona do projeto Colossus, em Poços de Caldas (MG).
E há o fator China. O próprio Lula tem evitado fechar a porta para Pequim. Após encontro com Donald Trump na Casa Branca, em maio de 2026, o presidente brasileiro disse que as reservas nacionais de terras raras estavam abertas a investimentos da China e de qualquer outro país disposto a processar os minerais em território brasileiro. A declaração teve mais um tom de provocação a Trump do que algo baseado em negociações práticas. Por ora, não há investimentos diretos da China em terras raras no Brasil. As relações estão concentradas no âmbito comercial. Nesse jogo, aliás, a compra da Serra Verde pela USA Rare Earth foi um movimento absolutamente estratégico dos Estados Unidos em oposição à China. Em 2025, a mineradora brasileira exportou 678 toneladas de terras raras para o país asiático e residuais 51 kg para o mercado norte-americano. Neste ano, antes mesmo da venda para a USA Rare Earth ser sacramentada, o placar já começou a virar. Em fevereiro, houve um embarque de duas toneladas para os Estados Unidos. Até o momento, a Serra Verde não exportou nada para a China em 2026.
O mundo, como sempre, saiu bem na frente
O contraste com o exterior é implacável. Enquanto o Brasil ainda tenta descobrir quem manda, quem coordena, quem financia, quem licencia e quem negocia suas terras raras, as grandes potências já transformaram o tema em política de Estado. A China, como não poderia deixar de ser, está anos-luz à frente. Detentora de quase 60% das reservas globais de terras raras, criou em 2024 uma regulação específica para o setor. Seu alcance vai da mineração à fundição, separação química, metalurgia, circulação interna, importação, exportação e rastreabilidade dos produtos. As empresas são obrigadas a registrar o fluxo dos materiais, e o Estado passa a controlar, por meio de cotas e fiscalização, tanto a lavra quanto as etapas de separação e processamento. A norma também explicita que as terras raras devem ser exploradas sob um regime de “mineração protetiva”, o que, na prática, transforma o setor em ativo de segurança nacional. A China já responde por cerca de 270 mil toneladas de produção anual de terras raras, algo em torno de 70% da produção mundial. O poder chinês é ainda maior no processamento, etapa em que concentra algo próximo de 90% da capacidade global.
Os EUA, por sua vez, não têm um marco das terras raras nos moldes chinês. O que existe é uma política industrial de segurança nacional para minerais estratégicos, montada em várias camadas, e com dinheiro público pesado. O governo americano combina Defense Production Act, Departamento de Defesa, Departamento de Energia, DFC, Departamento de Comércio, CHIPS Act, compras garantidas, preço mínimo, participação acionária em empresas e alianças como o Minerals Security Partnership, que reúne EUA, União Europeia e mais de 20 parceiros. Em fevereiro de 2026, o Departamento de Estado afirmou que Washington estava mobilizando recursos “sem precedentes” para cadeias de minerais críticos, apoiando projetos que somavam mais de US$ 30 bilhões. Esse número não significa desembolso direto integral do Tesouro, mas sim o volume de projetos apoiados por instrumentos públicos, financiamento, garantias, articulação diplomática e capital privado catalisado pelo governo.
Até a pesada União Europeia, sempre mais lenta do que China e EUA, aprovou, em 2024, o Critical Raw Materials Act. A legislação fixa metas para 2030: a UE quer extrair internamente pelo menos 10% do consumo anual de matérias-primas estratégicas, processar 40%, reciclar 25% e limitar a dependência de um único país terceiro a no máximo 65% para cada matéria-prima estratégica.
Especial
Cuba é a próxima na fila de capturas de Donald Trump
4/03/2026- [addtoany]
Especial
Banco Central independente? Independente de quem?
29/12/2025- [addtoany]
Nos idos dos anos 90, o falecido senador Roberto Saturnino Braga convocou três sumidades econômicas – Octávio Gouvêa de Bulhões, ex-ministro da Fazenda e ex-presidente da Superintendência da Moeda e Crédito (Sumoc), que exercia as funções do BC antes da sua criação, José Luiz Bulhões Pedreira, jurista autor da Lei das SA e verdadeiro responsável pela arquitetura legislativa do BC, e a professora Maria da Conceição Tavares, ícone dos economistas de esquerda e crítica explosiva do overnight, operações de um dia para o outro, lastreadas em títulos públicos ou privados. A discussão sobre a independência do BC ainda engatinhava, com uma batalha eufemística sobre se seria autônomo ou soberano. Na verdade, ela sempre esteve presente, desde que Bulhões Pedreira extraiu do mármore a criatura, em 31 de dezembro de 1964, pela Lei nº 4.595. Ou seja: na prática, portanto, o BC era um apêndice do Ministério da Fazenda, que, por sua vez, respondia ao presidente da República. Àquela altura, o Federal Reserve já era uma realidade, com seu sistema incontinentemente apoiado pelo FMI – a título de registro, a independência do FED é uma decisão do presidente Woodrow Wilson e data de 1913.
Pois bem, a íntegra do debate entre Gouvêa de Bulhões, Bulhões Pedreira e Maria da Conceição Tavares pode ser encontrada em uma das edições amareladas do jornal do Conselho Regional de Economia do Rio de Janeiro. Apresentados os devidos contendores, o palco do debate e o assunto que já parecia sacramentado, cabe repetir a pergunta que, à época, deixou os congressistas em alvoroço, à beira da perplexidade. Questionada sobre os benefícios que a independência do BC poderia trazer para reparação dos equívocos que ela própria estava apresentando, Conceição gritou: “O Banco Central independente? Independente de quem? Do Brasil?”.
Passadas mais de três décadas, com o episódio do Banco Master, a pergunta permanece como um grito parado no ar. O pedido de acareação urgente feito pelo ministro do STF Dias Toffoli, para colocar frente a frente o diretor de fiscalização do BC, Ailton de Aquino, o dono da instituição financeira, Daniel Vorcaro, e o ex-presidente do BRB, Paulo Henrique Costa, não deixa dúvida sobre a gravidade da operação. Acareação é quase um sinônimo de dúvida sobre a razão de um ou de outro. Ou seja, as vésperas da celebração do Ano Novo estão na ceia os pratos cheios de possibilidade das discussões sobre a fiscalização dos bancos, a ausência de recursos da autoridade monetária para cumprir essa missão, o prazo para a definição da liquidação extrajudicial dos bancos, a responsabilidade sobre a destruição patrimonial de uma instituição em caso de erros nos processos de liquidação, o limite de garantia do Fundo Garantidor de Crédito e a omissão sobre medidas macroprudenciais. O assunto se tornou ainda mais confuso na medida em que ontem circularam informações de que a Polícia Federal colheria o depoimento individual de Aquino, Vorcaro e Costa antes de decidir sobre a necessidade de uma acareação no STF. É difícil considerar essa versão crível. O que teria a ver a PF com uma arguição junto a um diretor do BC? Incriminá-lo, ainda que tacitamente? Adiar a acareação depois de anunciá-la sob a luz dos holofotes somente tornaria o caso ainda mais sensível, colocando ainda mais dúvidas sobre a conduta do STF.
Mas há uma pergunta que assumiu proporções maiores do que todas as demais. A independência do BC e seus processos estariam acima de um dos Poderes da República? Esse, sem dúvida, é um assunto para o Congresso também meter sua colher. Já há quem defenda uma CPI de todo o caso, com ênfase na crítica a um sistema regulatório criado para blindar o investidor de qualquer tremelique. Mas são tantos os zangões envolvidos que, em um ano eleitoral, duvida-se da disposição de mexer nessa colmeia. Até porque há virtuais aferições que podem levar à necessidade de se repensar todo o sistema de compliance do BC. Foi o Congresso que aprovou a emenda constitucional que garante a independência da autarquia. Quem pariu Mateus que o embale.
Curioso. O Congresso Nacional exige explicações do Banco Central independente em circunstâncias de fracasso na performance em casos como a Regra de Ouro ou a Lei da Responsabilidade Fiscal. Mas o STF não pode pedir uma explicação mais acurada por um episódio que, devido à ausência de um comunicado da autoridade monetária em tempo hábil, chegou a ser considerado como uma possibilidade de risco sistêmico do setor bancário brasileiro. Ou mesmo a suspeição de que as razões técnicas “irrefutáveis” do BC são, sim, refutáveis e não levaram em consideração o fato que o banco poderia ser vendido ou consolidado – esqueça-se o BRB.
A fiscalização do BC é um dos setores mais sofridos da casa, mesmo não estando no top 20, vide a pesquisa de clima do banco, levantamento bienal feito pela autarquia. Para se ter uma ideia do ambiente, em sua edição mais recente (2024), o próprio BC inicia a introdução do relatório dizendo que “nem tudo são flores nesta aldeia”. A pior nota dos 60 itens avaliados pelos servidores ativos se deu diante da afirmação “confio nas mudanças estabelecidas pela Diretoria Colegiada do Banco Central”. O BC opera com um déficit de mais de 2.000 funcionários em relação a 2006. Uma condição de trabalho inviável já anunciada publicamente pelo ex-presidente da instituição Roberto Campos Neto.
Onde entra a Justiça nessa história? O BC e principalmente sua equipe de fiscalização não são infalíveis. Nem vale a pena lembrar do estrago do sistema bancário provocado pela perda do floating bancário, com o Plano Real, quando nem a supervisão de bancos como o Econômico, Nacional e Bamerindus nem a adoção de medidas macroprudenciais foram tomadas, o que evitaria custos gigantes ao Erário. Em tempo: um dos bancos mais encalacrado em sua liquidez e beneficiado pelo Proer, o Bamerindus, pertencia ao empresário José Eduardo Andrade Vieira, maior financiador da campanha eleitoral de Fernando Henrique Cardoso. Mas essa avalanche, corrigida com dinheiro das reservas bancárias e emissão de títulos públicos, já foi para a cesta de muitos anos velhos.
Voltando ao presente e ao caso do Master, talvez um desacerto maior tenha sido o ingresso do Ministério Público nesse processo como um agente inquisidor. O assunto vinha sendo tratado como uma investigação do BC, ainda que controversa. O MP cravou uma série de perguntas de quem tem dúvidas quase generalizadas. Tudo que é vinculado ao Ministério Público é associado de alguma maneira à criminalização. Possivelmente pela sua atuação indissociável com a Polícia Federal. As questões enviadas para a diretoria de fiscalização pelo MP parecem indicar que houve açodamento na liquidação do Master. Há muito fermento para fazer crescer esse bolo. Ele enseja a discussão sobre um código de conduta dos togados. Ou pode atingir um dos heróis da resistência ao golpe, o juiz Alexandre de Moraes, devido às relações comerciais do escritório de advocaria da sua esposa com o Banco Master. Mas urge arrumar a fiscalização do BC. A autoridade monetária foi acusada de ser responsável pelas falências, em casos anteriores, da BRK Financeira e da PortoCred, em 2023. Ambas foram citadas como exemplos que “revelam falha no sistema”, sugerindo que a supervisão não foi capaz de impedir o colapso dessas instituições a tempo de evitar prejuízos a credores e investidores. Talvez um dos principais pontos que mereçam a acareação entre Vorcaro e o diretor do BC seja qual o prazo no qual a autarquia pode manter sob sigilo a conclusão de um processo de risco de liquidez que é público. Até que ponto essa lentidão não configura depreciação de patrimônio, permitindo o ajuizamento da destruição patrimonial pela parte prejudicada? Ninguém diz nada sobre isso em lugar nenhum.
O RR tratou do caso no dia 28 de agosto. Vale relembrar: “147 dias já se passaram desde que o BRB anunciou a compra de 49% das ações ordinárias e de 100% das ações preferenciais do Master sem que o BC tenha dado seu veredito. E sem qualquer horizonte de quando o fará – o Cade, por exemplo, chancelou o acordo em 81 dias; a Assembleia Legislativa do Distrito Federal, por sua vez, também já deu seu aval no último dia 19 de agosto. A demora do BC ultrapassou o tempo gasto pela autoridade monetária para apreciar outras negociações no setor bancário. Apenas a título de comparação, vamos a alguns exemplos. A aprovação da venda do Conglomerado Alfa para o Banco Safra demorou 139 dias. A autorização para a compra da Avenue Holding pelo Itaú Unibanco saiu em 82 dias. A transferência dos ativos do Credit Suisse no Brasil para o UBS, no âmbito de uma operação de abrangência global, recebeu o nihil obstat do BC em apenas 60 dias. Proporcionalmente, no entanto, talvez nada supere a venda em pele de fusão do Unibanco para o Itaú. O BC aprovou o negócio em 107 dias, praticamente em regime de fast track se levarmos em consideração as delicadas circunstâncias que cercavam a operação. O próprio Master já conheceu esse lado mais resoluto e menos procrastinador do Banco Central. No ano passado, o BC autorizou a aquisição do Banco Voiter em apenas 49 dias.”
Nenhuma dessas informações faz qualquer juízo de valor sobre os procedimentos de Daniel Vorcaro e do Banco Master. O ponto central das observações é que a Justiça está preocupada, o Ministério Público está preocupado, o Executivo está preocupado, o PT está preocupado – então candidato à Presidência, Fernando Haddad defendeu a independência do BC nas eleições de 2018 – e o Congresso já emite sinais de que a regulamentação precisa ser afinada. O Master pode ser apenas o buraco da agulha. É melhor abrir logo a cortina.
Especial
Troca de precatórios por dívida ativa é a solução heterodoxa para arcabouço não desabar
29/04/2025- [addtoany]
O governo estuda com afinco como se livrar dos precatórios, retirando-os do orçamento e evitando que eles comprometam irremediavelmente o arcabouço fiscal. A colunista do Valor Econômico Lu Aiko Otta revelou, na edição da última quarta-feira, que a equipe econômica analisa hipóteses diversas para suspender o pagamento dos precatórios ou diferi-los no tempo. Algumas são até desmoralizantes para a União, tais como novamente postergar ou parcelar a restituição do reembolso.
O governo pensa também em judicializar o pagamento dos créditos inadimplentes, pedindo ao STF mais tempo para honrar suas dívidas. Esse filme já foi visto. E não merece ser revisto.
O ex-secretário do Tesouro Jefferson Bittencourt lançou no ar um balão de ensaio: fazer um puxadinho de forma a ajustar o limite das despesas do arcabouço para acomodar os precatórios, evitando que o orçamento seja levado ao armagedon. Há precedentes de sobra para intranquilizar os credores da União. Recordar é viver.
A título de rememoração vale resgatar a decisão do STF que iniciou a temporada de dança de salão com as dívidas da União, avalizadas através de garantia jurídica da Suprema Corte: “Por maioria de votos, o Supremo Tribunal Federal (STF) derrubou alterações implementadas em 2021 no regime constitucional de precatórios (Emendas Constitucionais 113 e 114), entre elas a que impunha um teto para o pagamento dessas despesas entre 2022 e 2026”. Tudo bem… A pandemia mudou a realidade dramaticamente. Segundo o ministro Luiz Fux, “prevaleceu o entendimento de que a imposição dos limites em 2021 se justificava na necessidade de ações de saúde e de assistência social em razão da pandemia da Covid-19 e na exigência do cumprimento dos gastos públicos”. Justo, justíssimo!
Só que a suspensão dos pagamentos devido à emergência de saúde pública abriu uma porta para inadimplência dos precatórios, que continua semiaberta até hoje. O governo parece procurar uma saída com um exercício de retórica. A ministra do Planejamento, Simone Tebet, gostaria de continuar separando o pagamento em duas tranches. Denominaria uma delas como despesa primária e outra como a parte financeira, que ficaria fora das regras fiscais.
Cheira mais a arranjo do governo Lula, que não só implodiu o teto de gastos como conseguiu pagar somente metade dos precatórios a vencer no período de dois anos. O argumento foi o de que a herança fiscal de Bolsonaro era impossível de ser cumprida. Mais um precedente discutível, que considera judicialmente perfeita a inadimplência da União devido a equívocos cometidos pelo governo anterior. No mesmo pacote de perdão temporário dos precatórios entraram cobras e lagartos de irresponsabilidade dos gastos.
Com o governo Lula, o fim do flagelo na saúde e a comprovação contábil de que a herança fiscal da gestão Bolsonaro inviabilizaria o cumprimento das metas fiscais, o Executivo voltou ao STF para demonstrar a impossibilidade de honrar as regras. Em dezembro de 2023, por maioria de votos, o Supremo autorizou alterações implementadas em 2021 no regime constitucional de precatórios. Mas amaciou a pancada, permitindo que os precatórios não pagos durante o “período de exceção” fossem quitados sempre em três parcelas anuais a partir de sua expedição: 40% no primeiro ano; 30% no segundo; e 30% no terceiro.
Assim, o governo poderá pagar em mais parcelas até o fim do ano seguindo esses percentuais. Aqueles que venceram originalmente em 2022 seriam pagos em 2023 e 2024. O regime prossegue em vigor em 2025, ou seja, o governo difere o pagamento dos precatórios. Vale o mesmo para o comprometimento com o passivo da União, neste ano: parte é pago por fora das regras fiscais. Mas, a partir de 2027, é incêndio na floresta.
O dispêndio com precatórios não poderá ser diferido e impactará diretamente o resultado primário, inviabilizando o arcabouço fiscal. Conforme as projeções atuais, as despesas seriam de mais R$ 124 bilhões em precatórios em 2027; R$ 132 bilhões, em 2028; e R$ 144 bilhões no final de 2029. O histórico do crescimento do inadimplemento do governo dá razão à legião de analistas que consideram impossível a manutenção do déficit fiscal.
Um trabalho realizado no âmbito do IPEA, com números não atualizados, mas que servem como uma bússola para o buraco dos precatórios, informa que de 2013 a 2018 o crescimento desses títulos foi de 783%, para uma inflação de 88%. A tendência é que os precatórios avancem mais, devido ao descontrole dos gastos do governo e ao próprio serviço da dívida. Bem, mesmo que a Justiça assegure que o governo vai honrar o inadimplemento, o “precatorista” não deve ficar tão seguro assim.
O governo federal tem a prerrogativa de tentar cancelar o precatório por meio de uma ação rescisória. Isso pode ocorrer, desde que dentro de dois anos de transitado em julgado, em caso de a União querer rever o valor acordado por alguma razão. Assim, se essa ação rescisória for julgada procedente, mesmo com o precatório expedido e assinado pelo presidente do STF, ele pode ser cancelado através de ofício requisitório.
Contudo, no jogo das contas da União a moeda tem duas faces: de um lado, a dívida contra o governo; do outro, a favor do governo, leia-se a dívida ativa, que de ativa não tem nada. Fica encostada como um lixão. Hoje seu valor alcança R$ 2,7 trilhões, entre débitos tributários e não tributários. É claro que no meio desse montante existem muitos detritos.
Um exemplo do que representa esse entulho: o passivo da velha Varig, que quebrou em 2006, inscrito na dívida ativa da União é da ordem de R$ 10 bilhões. São tantos trilhões que, no meio desses dejetos, sempre é possível extrair algumas pepitas. Alguns empecilhos ao uso da dívida ativa como instrumento de mitigação do resultado primário já foram devidamente desobstruídos.
É o caso da securitização, proibida até meados da década passada. Trata-se de um processo pelo qual o governo vende seus créditos de inadimplidos (débitos que pessoas físicas ou jurídicas têm junto ao governo e não foram pagos) para o setor privado, permitindo a antecipação de receitas. Já é um início. Ainda que pálido. Em 2027, o buraco do orçamento previsto é de R$ 10 bilhões. Não é à toa que há um lobby poderoso para desvincular os gastos constitucionais com saúde e educação e usar os recursos para a redução do déficit orçamentário.
A título de sarcasmo, uma parte também poderia ser utilizada em emendas parlamentares. Os recursos livres para o governo tocar os gastos com despesas discricionárias e investimentos cairão de R$ 208 bilhões para R$ 122 bilhões entre 2026 e 2027. É a crônica da morte anunciada do arcabouço.
Voltando à dívida ativa, no apagar das luzes do ano passado, o governo colaborou para valorizar alguma parcela dos débitos, anunciando uma espécie de anistia do serviço do passivo, permitindo a quitação dos débitos com descontos de até 100% dos juros, honorários e multas em até 14 prestações. Por enquanto, o tempo passa, e a recuperação da dívida é residual frente aos enormes desafios fiscais.
Até outubro de 2024, segundo dados da Procuradoria Geral da Fazenda Nacional, o governo recebeu R$ 49,2 bilhões de volta. Em 2023, recuperou quase a mesma coisa, ou seja, R$ 48,27 bilhões. O RR conversou com um ex-professor da PUC-RJ, dos mais criativos e presente nas mídias, que apresentou uma proposta diversa de tudo o que foi dito até agora: transformar os precatórios e a dívida ativa em uma quase moeda, securitizada e negociada sob a forma de um fundo ou fundos em um mercado de balcão as ser criado.
Ambos, passivos e ativos, teriam de sofrer uma varredura, de maneira que tanto um quanto o outro estivessem livres das baratas e aranhas contidas nos dois lados. O(s) fundo(s) seria(m) regulamentado(s) pela PGNF, com a participação do Ministério Público e de auditoria independente para a análise do valor da dívida ativa ou dos precatórios. O(s) fundo(s) seria(m) aberto(s) no mercado de balcão, com todas as exigências regulamentadas pela CVM – existe já uma legislação na autarquia que dá regramento ao mercado de balcão. Diversas variáveis seriam consideradas para formação do preço do(s) fundo(s) de dívida ativa e precatórios: condição jurídica do ativo ter sido transitado e julgado na Justiça, prazo de vencimento, parcelamentos, empresas quebradas, e tantos outros quesitos que limpassem os títulos dos restos impagáveis ou “irrecebíveis”. O que sobrasse, write off neles.
Os títulos da dívida somente valeriam para a aquisição de precatórios ou dos títulos decorrentes da sua securitização (fundos de precatórios). A perspectiva é que fosse criado um mercado secundário dos créditos e débitos da União. A ideia é original. E já há quem esteja pensando em algo que a tangencie. A Lei Complementar n°621, de 1° de fevereiro, autoriza o Poder Executivo do Rio Grande do Norte a instituir fundo orçamentário, denominado fundo especial de créditos inadimplidos e dívida ativa do estado, com a finalidade de facilitar a gestão de ativos e receitas do Rio Grande do Norte.
O chamada Fecidat/RN, conforme é denominado o fundo especial, “detém como ativo permanente todos os créditos inadimplidos, inscritos ou não na dívida ativa, de natureza tributária ou não, que estejam com parcelamento em vigor ou não, ou que não estejam com a exigibilidade suspensa, bem como as demais receitas decorrentes da sua atuação”. E os precatórios nisso? Trata-se de uma estrada paralela, cujas linhas se encontram infinitamente mais próximas do que o infinito. Se a ideia da securitização for pensada realmente como solução para os precatórios e a dívida ativa, mesmo assim ela não substituiria uma reforma estrutural dos gastos do governo. Mas já seria uma semente.
Outra vertente poderia ser a criação de um sistema de registro para os precatórios em uma modelagem do tipo blockchain, com a emissão de tokens representativos de certificados dos precatórios. É claro que teria de ser feita uma normalização de procedimentos para que precatórios de iguais classe e tipo estivessem na mesma cesta. De igual modo, poderiam ser criados fundos com lastro em débitos de dívida ativa e organizados por classe, permitindo que ocorresse a circularização entre direitos de detentores, securitizados, de precatórios com débitos de dívida ativa.
Esse mecanismo abriria caminho para realizar o que quase todo Refis estadual permite: o pagamento em parte ou do todo de uma dívida de uma pessoa física ou jurídica com créditos de precatórios, tudo em um mercado organizado e transparente. Essa engrenagem possibilitaria a ressurreição das empresas securitizadoras abertas por alguns estados. Mas aí é melhor descer à terra, pois já está virando um “Plano Real do Inadimplemento Fiscal”.

Especial
Eleições 2024: é a economia e suas contradições, estúpido!
5/06/2024- [addtoany]
Por motivos imprevistos até o início desse segundo semestre, pode ser que Lula volte a ser um grande eleitor no sufrágio para prefeitos, vice-prefeitos e vereadores, neste final do ano. Mas como pode, se a popularidade do presidente só cai e avaliação do seu governo é ruim? O fenômeno e sua intepretação têm precedentes. Virou lugar comum a frase do estrategista político do então candidato à presidência dos EUA, Bill Clinton, James Carville, responsável por uma virada histórica – o candidato opositor, George. H. W. Bush que chegou a ter 90% de aprovação – “it’s the economy, stupid”. Contra todos os prognósticos e desafiando cânones da macroeconomia, surgiram indícios que a economia pode, sim, transfigurar o atual Lula rejeitado em um Lula com maior apelo eleitoral. Ressaltamos que eleições municipais são muito diferentes das presidenciais. Mas, as variáveis crescimento econômico, queda da inflação, nível de emprego e desemprego, aumento do salário, majoração da renda, crédito mais farto e consumo em alta, continuam ditando uma significativa parcela dos quesitos observados pelos eleitores. Em 2022, quando Lula foi eleito, o Painel do Poder, do UOL, rodou uma sondagem junto aos parlamentares sobre o principal tema das eleições. A economia representou 74,7% das escolhas, seguida da pandemia – ainda com reflexos recentes – 13,26%, e da defesa da família e dos valores cristãos, 7,23%. Uma casa percentual para lá, uma outra para cá, muito provavelmente a influência dos mesmos vetores permanecerão dando as cartas. Afinal, além da Faria Lima, quem sabe o que é ajuste fiscal? O até então insondável é que a economia real fosse desafiar princípios basilares da macroeconomia – o RR, em alguns momentos, apostou nessa direção. Exemplo: inflação é alta quando o emprego cresce – a nível recorde, diga-se de passagem – e o desemprego cai. Não é o que estamos vendo. A inflação, medida pelo IPCA, saiu de 10,01% , em 2021, para 3,77%, em 2024, segundo projeção do Focus. Para 2025, a mediana do Focus é que a inflação não mude muito e se situe com folga dentro da margem mais alta da meta, de 4,5% – em relação ao centro da meta, de 3%. Já o emprego bateu seu recorde desde que a série histórica foi iniciada em 2012, com 38,1 milhões de trabalhadores com carteira, e 13,5 milhões sem carteira. O rendimento médio do trabalhador aumentou 4,7%, o maior patamar histórico. Os números não mentem. Mas as correlações brigam uma com a outra.>
Segundo exemplo: taxas de juros domésticas altas (a previsão do Focus é de 10,25%, em 2024, e na faixa de 10% em 2025 – a segunda maior taxa de juros real do mundo), expectativa firme de aumento dos juros externos até 2025, imprevisibilidade política e dúvidas em relação à meta fiscal não coadunam com aumento de investimentos, conforme os pilares da macroeconomia. Será? O relatório da Associação Brasileira da Infraestrutura e Indústrias de Base (Abdib) aponta que os investimentos do país em infraestrutura foram recorde, crescendo 19,6%, em 2023, com viés de alta em 2024. A iniciativa privada está surpreendendo e carregando a maior parcela desses investimentos. Outro recorde: trata-se do maior aumento das inversões desde o pico de 2014. Vale uma ressalva, os investimentos em capital fixo são, na maioria das vezes, empreendimentos com longo prazo de maturação, ou seja, pressupõem uma aposta no futuro da economia. Para não ficar somente no passado, onde a base de comparação era baixa devido à pandemia e as suas sequelas, no primeiro trimestre deste ano – segundo dados divulgados pelo IBGE, na última terça-feira -, o investimento disparou, com alta de 4,1%, o que representou uma das maiores contribuições para o crescimento do PIB deste ano. Não custa ressaltar que a agropecuária, motor do Brasil nos últimos anos, deve dar uma contribuição menor para a majoração do PIB, em 2024. Foram a indústria e o consumo das famílias (inflado pelo aumento do salário-mínimo, auxílio emergencial, subsídio à cesta básica, programa Desenrola, e dinheiro despejado de diversas formas pelo governo às pessoas físicas) que puxaram o PIB no primeiro trimestre. Ninguém está fazendo pouco do produto do agrobusiness, indiscutivelmente a nossa maior vantagem comparativa, mas o Brasil não precisa ser somente a “roça do mundo”. De qualquer forma, mesmo não sendo o motor da economia neste primeiro trimestre, conforme pelo menos o último quinquênio, a agropecuária teve o maior destaque no aumento de exportações entre janeiro e março (US$ 78,3 bilhões ou 3,2% do que no mesmo intervalo no ano passado) e no saldo da balança comercial (US$19 bilhões), ambos recordes.
Um terceiro exemplo: pode o desastre do Sul contribuir para o aumento do PIB? Pode sim, a partir do segundo semestre. Uma voz respeitada na Faria Lima, a do economista responsável pela área de macroeconomia da Vinci Partners, badalada gestora de recursos, José Carlos Carvalho, desafia o coro dos descontentes – pesquisa feita pelo RR, com algoritmo próprio aplicado ao IA, revela que mais de 90% dos financistas são pessimistas em relação aos subsetores da economia real. Carvalho afirma no Valor de hoje que o saldo da tragédia em relação ao PIB pode ser positivo a partir do segundo semestre, empurrando o indicador para cima no final do ano. A explicação chega a ser singela: “Um engano que as pessoas cometem, às vezes, é achar que destruição do estoque de capital afeta o PIB. O PIB é valor adicionado no ano. Quando um aeroporto ou um prédio é destruído , isso não afeta o PIB. Mas a reconstrução, sim. O “Net”, o saldo líquido, é positivo”. E temos ainda o aumento do auxílio emergencial e antecipação do 13° salário, em toda a região. Por essa lógica, teríamos um carry over positivo da reconstrução do Sul encomendado para 2025. Finalmente, no segundo semestre, o gasto público será maior, devido às eleições em 5.568 municípios.
O que está ocorrendo, então, com tamanhas contradições? Talvez a macroeconomia by the book esteja sendo contrariada por um novo corte em seus princípios. Talvez a obsessão pelo equilíbrio das contas públicas, que os financistas e economistas tanto ortodoxos apregoam, não tenha a mesma importância na economia real. Existem sinais nessa direção: o Congresso já aprovou o expurgo dos gastos no Sul do resultado primário; há uma certa subestimação em relação a variedade de medidas de aumento da arrecadação, produtividade e correção de desvios estruturais (indexação da maior parte do orçamento pelo salário-mínimo, por exemplo); ou mesmo uma superestimativa da importância do cumprimento de uma meta de 0% em relação a 0,4%, 0,5% ou 0,5%, também a título de ilustração. Há quem interprete o fator Lula – um governo pior, um presidente cansado, ausente da coordenação política etc.. – como uma conta negativa a ser paga pela economia. Ou não. Seria apenas um presidente que fala bobagens e se omite, delega e não decide, mas la nave da economia vai mesmo assim. E qual seria a precificação do unânime ministro Fernando Haddad? Por enquanto, não há respostas na teoria econômica, nas projeções do mercado e na associação de fatos. Nas redes, já começam a circular os memes: “É a economia, estúpido”. Quem diria?
Especial
Quem é o manda chuva do futuro nessa tal de economia?
7/05/2024- [addtoany]
Há um evidente descolamento entre a realidade econômica do agora e o cenário econômico previsto para o amanhã, que vem ocorrendo desde 2023. Fiquemos com este último ano e alguns breves recortes do primeiro quadrimestre de 2024. Começando pelo fim, a elevação do rating do Brasil pela agência de classificação de riscos Moody’s sinaliza para um crescimento mais robusto. A previsão leva em consideração os dados do presente e alguma estimativa não rigorosa em relação aos números prováveis do futuro, de três, quatro, cinco, seis anos, e olhe lá. Quanto ao porvir, repete-se a ladainha de sempre: tudo dependerá do fiscal. Leia-se o aumento do superávit primário de forma que a relação dívida bruta/PIB sinalize uma trajetória de queda. Nada de novo em condicionar o crescimento do PIB à redução do passivo interno do país. Mas o confronto entre a situação do presente e a predição do futuro ganhou uma dimensão inusitada desde o início do governo Lula até agora. À exceção da questão fiscal, que merece uma observação diferenciada devido a sua enorme transversalidade na macroeconomia, parece que tudo vai “muito bem, obrigado”, não obstante as instituições financeiras – vulgo mercado – e o pensamento ortodoxo da academia cravarem que o magma do desastre crepita no interior da economia. Todos os indicadores do dia a dia estão solares. Poucos fundamentos são ameaças no horizonte do tempo, como a taxa de juros, que é muito influenciada por variáveis exógenas – guerras, taxa básica americana, crescimento da China e preço do petróleo, para citar algumas – e do onipresente equilíbrio fiscal.
Os juros e o fiscal conversam o tempo todo. Mas isso não interessam diretamente à população. Os fatores que contam no bolso das pessoas, ou influem diretamente na sua qualidade de vida, jogam a favor. Estamos falando de inflação, emprego, renda, consumo, atividade produtiva, PIB, inadimplência, pobreza, salário, carteiras assinadas, dívidas atrasadas, entre outros. O dólar, que poderia influenciar ainda mais a favor desse grupo, estaria apreciado em função da enorme imprevisibilidade que engolfa o mundo e da monocórdia dúvida sobre a política fiscal do governo. No outro lado do ringue, estão as expectativas. Elas ditariam o futuro, pois levariam em consideração a antecipação dos dados de forma racional e são confirmadas com a concordância dos analistas das instituições financeiras, que capturaram a mídia como fontes hegemônicas de opinião em relação ao amanhã.
Nas últimas décadas, em determinados anos, houve algum desencontro entre o hoje e o amanhã. Nada grave. Mas, em 2023, o presente e o futuro antecipado pelos preditores se distanciaram em demasia, criando um triplo “dilema de Tostines”. O futuro reflete o agora? O agora se divorciou do futuro? Ou é o futuro que faz o agora acontecer? São poucos que questionam a teoria neoclássica, principalmente no que diz respeito à influência das expectativas racionais, inclusive como geradoras de uma profecia autorrealizável. A mesma coisa em relação à exigência do equilíbrio do fiscal, cujas referências de saúde são as métricas de outros países do mundo, dos emergentes, dos desenvolvidos. Uma relação dívida/PIB acima das médias dos blocos citados acima condena o futuro. Mas existem assimetrias que fazem refletir sobre esse “pensamento perfeito”.
Uma pesquisa pretérita feita por ferramenta que vasculha a internet e captura informações de todas as mídias do Brasil (online, impressa, rádio, TV, vídeo, podcasts, Diário Oficial) revela, em números minerados por IA, as distintas visões. A probabilidade de melhora do cenário econômico no presente – o ano base da pesquisa foi 2023 –, obteve um universo de 7.925 ocorrências. Em uma nova rodada, a mesma questão foi colocada, mas trocando a palavra-chave “melhora” por “piora”. No mesmo ano base, de 2023, essa busca negativa teve 2.868 registros identificados, o equivalente a quase um terço dos “otimistas”. Digamos que essa inferioridade do “pior” teria ocorrido devido à fixação de arcabouço fiscal. Qualquer regra que viesse a surgir no vácuo melhoraria o ambiente econômico de momento, que nadava no escuro. Mas, aos poucos, foi se verificando que o arcabouço, uma combinação de aumento permanente de gastos e de crescimento contínuo da arrecadação, só daria certo se fosse uma espécie de “Plano Real Fiscal”.
A partir daí, surgem percepções ainda mais curiosas, que podem talvez ser explicadas por questões de ordem semântica, de humor, linguística, psicológica, sociológica etc. Quando trocamos a palavra-chave “cenário” por “expectativa”, o resultado é de 21.419 ocorrências que levam a crer na “melhoria” do porvir. Fazendo o mesmo exercício invertido, associando “expectativa ” ao termo “piora”, a dispersão torna-se maior se comparada à avaliação de momento da economia em 2023: somente 5.903 menções fazem acreditar que as coisas não irão melhorar. A palavra “expectativa”, portanto, tem um poder maior do que a palavra “cenário”. Talvez esse resultado tão assimétrico derive da incorporação da palavra “expectativa” ao vocabulário econômico em detrimento da palavra “cenário”. Ou seja: a troca do preço presente pelo valor a futuro.
Abrindo a sondagem para investigação dos dados pormenorizados, observa-se que nas correlações vinculadas às palavras “cenário”, “expectativa”, “melhora” e “piora”, há dominância de grupos de interesse e atuação distintos. Essa divisão pode estar vinculada a parâmetros e influências conjunturais/setoriais diferentes, mas também como objeto de captura do futuro. Em ambas as correlações com a palavra “cenário”, os agentes vinculados às finanças (um só grupo) são majoritários quando a percepção é de piora, levando em consideração a proporcionalidade numérica – dominante – dos subgrupos que apostam no melhor. Ou seja: há uma dispersão grande na média das avaliações feitas por variados segmentos. Na análise do ambiente econômico em 2023, todas as ocorrências do termo “piora” vinculadas ao grupo das finanças são em número proporcionalmente maior do que as vinculadas ao setor real, desmembrados nos seus respectivos subgrupos (agrícola, automotivo, alimentos, energia, mineração, varejo etc.). A relação Finanças/Economia Real na “piora” do cenário, com a amostra devidamente seccionada, é de 68% maior nas finanças. Essa proporção cai razoavelmente no grupo das Finanças quando a apreciação do cenário é de “melhora” da economia. Quase a mesma proporção se verifica, inversamente, quando a relação Finanças/Economia Real é associada ao cenário de “melhora” (70% maior). Ou seja: diversos subgrupos do setor real superam o grupo das Finanças quando se acha que o cenário de momento (2023) é otimista. Na metodologia da sondagem, ressalte-se, o bloco Finanças não tem subgrupos.
Decupe-se ainda mais o resultado setorial, trocando a palavra-chave “cenário” por “expectativa”, ou seja, “presente” por “futuro”. Quando a associação é feita a um futuro pior, Finanças são superiores em, no mínimo, 94% a qualquer dos subgrupos do setor real. Quatro, entre muitas interpretações, poderiam explicar isso: (1) a sondagem não menciona prazo em relação ao tempo de projeção, o que pode ter influenciado os subgrupos do setor real que consideram horizontes mais curtos do que a área de Finanças – algo que poderia provocar uma descalibragem nas expectativas de parte a parte; (2) o setor financeiro trabalharia com uma racionalidade/avaliação de risco maior, além de uma capacidade de influência sobre a percepção geral superior à dos subgrupos do setor real, o que torna a predição seu maior ativo; (3) já o setor real (inclusos a maioria dos subgrupos) teria uma relação maior com o agora, e seriam mais influenciados – inclusive por terem um instrumental menor para prever o amanhã – pelo aumento da demanda conjuntural; (4) finalmente, as Finanças “votam” em bloco; e os subgrupos do setor real da economia, não. Por essa ótica, enquanto o setor financeiro “faria” acontecer o futuro, o setor real gozaria do presente, com “uma menor preocupação” e capacidade de captura do amanhã. Lembre-se que o setor financeiro foi considerado um grupo só e é transversal a todos os subgrupos do setor real. Então, quem manda nessa totalidade? O leitor que interprete.
Especial
Lula é o grande responsável pela disfuncionalidade do seu governo
30/04/2024- [addtoany]
Lula pode muita coisa, mas não o que mais gostaria de fazer nesse momento: uma “Constituinte fiscal”. O presidente chegou a soltar um balão de ensaio nessa direção, propondo um Pacto entre os Poderes Judiciário, Legislativo e Executivo, quase um preâmbulo para um sonho almejado e não dito. Foi ignorado. Aliás, recebeu um recado de pouco entusiasmo do presidente da Câmara dos Deputados, Arthur Lira, insinuando não ver, por ora, condições de aderência a essa ideia. Sem uma medida que carregue uma ampla reforma fiscal, e por tabela creditícia, para o debate constitucional, Lula experimentará a sua mais graúda concordata na gestão do governo. O presidente está velho, com sinais de fadiga. Não consegue fazer política como nos bons tempos. Há uma sensação de que sua empatia junto ao povo está em franco processo de erosão.
O governo é conduzido hoje por um político conciliador com o mérito de entendimento fácil dos problemas, Fernando Haddad; por uma herança da gestão Bolsonaro, Roberto Campos Neto; e pela cônjuge presidencial, Janja, que assumiu uma função estranha às tradicionais divisões de tarefa do Palácio do Planalto – lê e faz observações sobre os relatórios da Abin, coordena as redes sociais de Lula e os influencers de esquerda e dá pitacos na área de inteligência do governo. Sobram algumas tarefas, ainda que tímidas, para o vice-presidente Geraldo Alckmin, de articulação política e representação junto ao empresariado. E acabou: fora os citados, não há mais ninguém para ajudar a carregar o governo nas costas.
Lula atira, meio que entontecido, para todos os lados. Tenta resgatar o presidencialismo de coalizão, mas as bancadas oposicionistas se tornaram demasiadamente hegemônicas. O presidente da República está queimando sua reserva de prebendas para os políticos, e o Congresso, além de impositivo, descobriu uma equação que lhe é favorável: quanto menos colabora mais ganha. A pedra maior no meio do caminho é que o Executivo está fraco. A tentativa de compensar a ditadura do Congresso vem pelo judicialismo de coalizão. Em alguns casos, o expediente tem ajudado mais a conter a sanha do Parlamento, aprovando liminares e suspendendo medidas legislativas já aprovadas. Mas não falta quem diga que a estratégia mais divide os Poderes do que facilita a gestão.
De janeiro de 2023 até ontem, segundo levantamento realizado pelo RR por meio de ferramentas de busca e de Inteligência Artificial, a palavra “fiscal” apareceu 1.723.200 vezes na mídia citada por integrantes do governo – praticamente todas de forma deletéria. Um dado chama ainda mais atenção: no ano passado, a média mensal girou em torno de 92 mil menções. Nos quatro primeiros meses deste ano, essa média saltou para algo próximo de 154 mil citações. Significa dizer que, a cada dia de 2024, há 5.133 registros na imprensa de membros da gestão Lula associados ao termo “fiscal”. Ou seja: a impotência do governo banalizou o tema. Haddad, quem fala por Lula sobre os assuntos econômicos, mais parece o menino da fábula do dique, que mal conseguia tampar um buraco com o dedo e ao lado já se abria outra fenda imediatamente. Haddad atribui grande parte desses vazamentos na represa a uma herança da disfuncionalidade do Estado, legado incremental de Bolsonaro. Mas, nas internas, confessa que o governo é um Exército de Brancaleone, e Lula não é o mesmo.
Por enquanto, parece fora do mapa que a questão fiscal ache um rumo através do Legislativo. As medidas que sustentariam as metas fiscais são vetadas ou postergadas no Congresso, que exige compensações anuladoras da proposição original. Ficam no limbo das discussões intermináveis medidas como o fim das desonerações dos 17 setores – uma espécie de CPMF reversa, que veio para ser temporária e foi se esticando no tempo. O imposto seletivo, que deveria ser amplo o suficiente para a redução da alíquota integral, ficou anêmico e se tornou retórico, quando o governo diz que ele não foi criado para o aumento da arrecadação – mentira -, mas, sim, para desestimular o uso de determinados produtos. No final, foi parar na seara dos estados, que deverão arrecadar mais e tornar sua regulamentação em insumo para uma guerra fiscal. A ideia do cashback, que a princípio parecia um ovo de Colombo, poderá criar uma enorme confusão, tendo em vista que não haverá simetria na regulamentação de coisa nenhuma, já que as leis ficarão por conta das unidades federativas. O cashback de Roraima não será o mesmo do Rio Grande do Sul.
Mas há muitos mais cacos de vidro para andar com os pés descalços. A desindexação das despesas obrigatórias do orçamento está onde sempre esteve: no balaio das medidas politicamente impossíveis. O orçamento está todo amarrado e os recursos alocados para os gastos discricionários são mínimos. O governo, mesmo que escrevesse uma nova Carta ao Povo Brasileiro dizendo que agora iria cortar os gastos públicos, seria desacreditado, devido ao empoderamento dos lobbies que dominam estruturalmente as alocações orçamentárias. Lula já não consegue credibilidade no seu arcabouço fiscal, porque não corta nada, um benefício, um incentivo, uma facilidade aos apaniguados desonerados. A anomia descumpre, inclusive, o compromisso distributivista de campanha. Verdade seja dita que mais gastos estão sendo realizados junto à população mais pobre. Mas o dinheiro à larga e barato do baronato prossegue carimbado.
Digamos que, no melhor dos mundos, Lula conseguisse a adesão para o seu “Pacto de Moncloa tupiniquim”. Os resultados ficariam para as calendas, pois 2024 é um ano interditado devido às eleições municipais; e 2025 já é um calendário de antecipação da eleição presidencial. No meio Copa de Mundo, e os cada vez mais prolongados Carnavais. Organizar uma Constituinte, ainda que temática, nesse ambiente complexo e confuso é uma missão irrealista e ficcional. O fato é que Lula não tem forças para se impor frente às oligarquias e se ressente de uma bancada pequena no Congresso, que não raro joga contra o próprio governo. E o apoio do povo? O povo de Lula tem o mesmo número do de Bolsonaro. O presidente é obrigado a pedir benção toda hora ao Judiciário, perdeu a batalha com o mercado e assiste, viajando pelo mundo, ao arcabouço fiscal se liquefazendo. E, mesmo mantendo a celebrada intuição política, está nitidamente sem energia para enfrentar a maior crise fiscal da República, pelo menos no nível da percepção pública. Até o maior dos neófitos no termo ajuste fiscal levanta a bandeira da morte precoce do governo Lula, se o bordão das contas públicas se anatematizar ainda mais. Restaria um abraço definitivo no populismo. Ou virar marionete do Congresso. Lula só não topa a segunda. Por ora, mesmo com centralidade do fiscal, os números da economia, pelo menos na epiderme, caminham mais para o razoável do que para o sofrível. O presidente está sentado em uma pedra de gelo. E a sua onírica “constituinte monotemática” virou carvão de churrasco.

Especial
Os acionistas de referência da Americanas sumiram da “cena do crime”
16/08/2023- [addtoany]
Nem parece que a Americanas tem dono. Gradativamente, Jorge Paulo Lemann, Marcel Telles e Carlos Alberto Sicupira têm conseguido a façanha de descolar sua imagem do escândalo contábil da rede varejista, praticamente dissipando suspeições quanto a sua responsabilidade por uma das maiores fraudes empresariais da história do país. Parafraseando Sartre, os culpados são os outros. É o que mostra um minucioso levantamento obtido pelo RR. Trata-se de uma varredura nos 75 veículos impressos e online de maior circulação e audiência do país, produzida a partir de ferramenta da Knewin, maior empresa de monitoramento de mídia na América Latina. Os dados mostram com razoável detalhamento o “fade out” dos três acionistas de referência da Americanas ao longo dos meses. Em janeiro, mês em que o escândalo veio à tona, houve 3.062 menções a Lemann, Telles e Sicupira relacionadas à companhia. Em fevereiro, o número caiu para 2.322 citações. Nesse mês, ressalte-se, há um detalhe que fez diferença e, àquela altura, causou certa distorção no noticiário: o fator Lula. Em entrevista, ao ser perguntado sobre a fraude da Americanas, o presidente da República disse que “Lemann era vendido como suprassumo do empresário bem-sucedido no Planeta Terra” e “vai acontecer com ele o que aconteceu com Eike Batista”.
As declarações de Lula, como não poderia ser diferente, impulsionaram a exposição de Jorge Paulo Lemann e consequentemente de seus sócios em fevereiro. Mas, naquele momento, os três investidores já esvaneciam no noticiário. Em março, apenas dois meses após a revelação dos crimes contábeis da Americanas, é possível verificar a primeira queda brusca das menções a Lemann, Sicupira e Telles: foram 919 registros. A partir daí, a vinculação dos três investidores às fraudes da companhia despencou. Em julho, os 75 veículos monitorados fizeram somente 92 citações a Lemann, Telles e Sicupira associadas à Americanas. Ou seja: uma média de três registros por dia ou 1,2 por publicação ao longo de 30 dias. É como se os três investidores tivessem sumido do radar. Mérito da notória estrutura de lobby e de um trabalho institucional de excelência junto às mídias. Por sinal, o talento do trio para desaparecer começa dentro de casa: no próprio site de RI da Americanas, na composição acionária, os investidores sequer são nominalmente mencionados. Lemann e cia. se escondem atrás do termo “acionistas de referência”.
Culpados?
A julgar pela exposição na mídia, os acionistas de referência da Americanas já estão absolvidos pelos delitos contábeis da companhia. É o que sugere outro indicador do levantamento obtido pelo RR. Quando a busca se deu pelos termos “Jorge Paulo Lemann” E “Marcel Telles” E “Carlos Alberto Sicupira E “culpados”, até houve um momento em que o noticiário trouxe uma percepção de responsabilização dos investidores. Em janeiro e fevereiro, houve, respectivamente, 21 e 20 citações. Logo depois, em março, esse número desabou para cinco, zerando em abril e maio. Em junho, curiosamente, é possível identificar um repique: 51 registros. Algo similar ocorreu quando a pesquisa se deu com base nas expressões “Acionistas de referência” E “culpados”, uma forma de se aferir uma eventual incidência de reportagens em que os sócios da Americanas não fossem aludidos por seus nomes. Nesse caso, foram 70 matérias em junho, o maior indicador mensal do período analisado.
No entanto, nem tudo é o que parece ser. Uma vez que os nomes dos investidores ou a expressão “acionistas de referência” assim como o termo “culpado” estavam no mesmo texto, as matérias foram automaticamente capturadas na busca. Porém, ao se analisar o conteúdo, verifica-se que, não obstante as citações a Lemann, Sicupira e Telles, a expressão “culpado” não aponta na direção do trio. Ela está predominantemente associada a um contexto de responsabilização de ex-executivos da companhia e da dupla PwC e KPMG – as duas prestaram serviços de auditoria à companhia no período das fraudes.
O que chama a atenção neste caso não são as menções a ex-dirigentes ou às duas empresas de auditoria, todas mais do que justificáveis, mas, sim, a considerável assimetria no número de referências em relação à exposição dos acionistas da Americanas. Entre maio e junho, houve um salto nas citações à PwC (de 141 para 1.271) e à KPMG (de 134 para 990). O mesmo se aplica, em proporção ainda maior, ao ex-presidente da Americanas, Miguel Gutierrez. Em maio, os 75 veículos que serviram de base para o levantamento fizeram 79 referências ao executivo. Um mês depois esse número cresceu 16 vezes, chegando a 1.307 registros. Esse aumento pode ser explicado pela convocação de Gutierrez pela CPI que apura a fraude contábil da Americanas – o executivo acabou apresentando um atestado para não prestar depoimento. No mesmo mês de junho, para efeito de comparação, houve 560 menções a Lemann, Sicupira e Telles vinculadas à Americanas, bem abaixo, portanto, do total de citações a KPMG, PwC e Miguel Gutierrez. Mais uma vez, a leitura é que a máquina de persuasão da Americanas entrou em campo, com um intensivo trabalho de “criminalização” de outros atores. O levantamento, ressalte-se, não joga luz apenas sobre o trabalho de comunicação de Lemann e cia. Muito provavelmente aponta para onde a estratégia jurídica do trio vai caminhar. Os acionistas de referência da Americanas já definiram os “culpados”.
Especial
Decálogo das fatalidades na política econômica do governo Lula
23/05/2023- [addtoany]
Passados 144 dias de mandato do presidente Lula, é incontestável que pouco foi feito de efetivo, não obstante haver planos em gestação e medidas sendo refogadas pelos Poderes. Há dúvida se o governo se preparou para administrar o país ou se está capturado pela crescente dominação dos grupos de interesse. Mas, de favorável, a democracia pulsa com vigor e o Brasil tem condições bastante propícias para o fortalecimento da sua imagem junto ao concerto das Nações, muito em função da elogiável diplomacia da gestão Lula. Todas as previsões elencadas abaixo não estão muito acima ou muito abaixo do que dizem as diversas pitonisas do mercado e instituições acadêmicas. O RR não vai fazer juízo de valor. Apenas, à luz das notícias publicadas no seu site e nas mídias, colocar foco naquilo que parece irresolvível ou inexorável, mantido o caráter “impositivo” da atual conjuntura. Todas as afirmações estão ancoradas em diversas fontes – é fácil reconhecê-las na simples leitura -, mas o RR prefere não citá-las para não fazer uma competição entre os emissores de opiniões. Vamos ao decálogo do que deve acontecer, para o bem ou para o mal.
- Os juros não deverão descer de forma significativa, mantendo-se acima do 8% no final do mandato do presidente Lula, quem quer que seja o presidente do Banco Central. Mas, o BC dará alguma sinalização de queda, ainda que pequena, já em 2023.Em qualquer hipótese aventada na atual conjuntura, os juros brasileiros em 2026 ficarão no top ten dos maiores do mundo.
- A taxa de juros nominal vai se manter elevada, em 2026, entre 8,5% e 9%. A Selic real ficará entre 4% e 5%. As médias das duas taxas de 2023 a 2026 serão elevadíssimas.
- O regime de metas de inflação será alterado, provavelmente na reunião do Conselho Monetário Nacional dos dias 19 e 20 de setembro. Para esse ano, a meta será mantida, afinal mais um ou outro “furo” não fará tanta diferença assim frente ao histórico de descumprimentos pelo Banco Central. A mudança se dará no próximo ano no horizonte de aferição do cumprimento da meta.
- A taxa de inflação fechará o quatriênio na faixa de 4% no mínimo. Para o Brasil não é muito. Mas vamos suar juros altos para chegar nesse patamar. A discussão se a sua causa é de demanda ou devido a outras variáveis seguirá incontornável até o final do mandato de Lula. É provável que o fator indexação, maior responsável pela inércia inflacionária, seja citado aqui e acolá, sem que saia do limbo onde se encontra.
- Não é provável um crescimento da atividade produtiva além do resultado medíocre dos últimos 20 anos – de 2002 a 2022 –, quando o Brasil teve uma média de expansão do PIB de 2,2%. Esse indicador é o teto para o PIB, lembrando que é “impossível” um crescimento médio de 4,6%, o recorde desde 1990, conforme o realizado no segundo governo Lula, entre 2007 e 2010. A exceção é a prática de heterodoxias. Nesse terreno, quase ficcional, vale tudo. A desindustrialização permanecerá na pauta e o Brasil será um país agrícola.
- A renda per capita permanecerá como um retrato do “padrão iníquo da política econômica do país”. A projeção é que o PIB per capita recue entre 0,2% e 0,4% em 2023. Para 2024, a estimativa é de um crescimento de 0,3%. Em 2024, o Brasil teria um crescimento do PIB per capita da ordem de – oxalá – 1%. É tudo pouquinho.
- A concentração de renda vai aumentar em linha com o ocorrido – por incrível que pareça – nos últimos 100 anos. Entre 1822 e 2022, a população brasileira cresceu 46,3 vezes, o PIB aumentou 704 vezes e a renda per capita subiu apenas 15,2 vezes. O Brasil é o segundo do mundo no quesito concentração de renda, situando-se atrás apenas do Catar ou de Moçambique, segundo as diferentes fontes consultadas. O segmento de 1% detentor de mais de 50% da renda de toda a população vai crescer sua parcela em relação ao restante.
- Mesmo com os salários caindo em termos reais, o emprego deverá se manter no mínimo estável ou mesmo crescente no período entre 2023 e 2026, criando uma assimetria em relação à mediocridade da performance da atividade econômica, devido à redução dos salários e à desobrigação dos cumprimentos trabalhistas. São fatores estruturais e de acomodação de vetores que levam a essa dessintonia. A massa do rendimento do trabalho cresce. A expansão do consumo das famílias cai e a inadimplência aumenta.
- É inexorável que o ajuste fiscal, seja lá o que for considerado na prática “ajuste”, se dará por meio de aumento da arrecadação. A sociedade vai pagar o maior quinhão pelo equilíbrio das contas públicas.
- De bom, a garantia de tranquilidade da área cambial.