Destaque
Vale coloca terras raras e logística no topo dos seus planos de diversificação
- 2/09/2026
- [addtoany]
A Vale está montando as peças de um novo ciclo de diversificação. O mosaico combina investimentos em minerais críticos, notadamente terras raras, e ampliação da infraestrutura portuária, para dar suporte e capacidade de escoamento ao futuro aumento da produção. Uma coisa está indissociavelmente ligada à outra, como ensinou Eliezer Batista, o responsável pela transformação da Vale no maior player de minério de ferro do mundo. Em relação a terras raras, a companhia trabalha com dois movimentos distintos e não excludentes. O mais contundente deles é a possível compra de mineradoras ou de projetos já em desenvolvimento. Seria um atalho, uma forma da Vale acelerar sua entrada no segmento. O problema é que a companhia larga com algum atraso. A corrida geopolítica pelos melhores depósitos brasileiros já tirou da prateleira o melhor dos ativos: a Serra Verde, dona da mina Pela Ema, em Minaçu, Goiás, a única operação brasileira em escala comercial de terras raras e especialmente valorizada pela presença de disprósio e térbio. Esse pedaço de Brasil já é dos Estados Unidos, por meio USA Rare Earth. Resta olhar em outras direções. Em uma delas está o Projeto Caldeira, em Minas Gerais, pertencente à Meteoric Resources. Trata-se, hoje, do principal ativo da mineradora australiana, coincidentemente sediada no mesmo país em que se encontra a maior concorrente da Vale, a BHP. Ainda mais coincidentemente: as duas empresas são sócias na Samarco.
Caldeira reúne 77 licenças numa área superior a 193 quilômetros quadrados, na região de Poços de Caldas, e uma estimativa global de recursos minerais de cerca de 1,6 bilhão de toneladas, com teor médio de 2.317 partes por milhão de óxidos totais de terras raras. Desse total, 703 milhões de toneladas já estão nas categorias medida e indicada. Também nesse caso, diga-se de passagem, a Vale partiria com um certo delay. No fim de julho, a sul-coreana Posco International assinou um acordo estratégico com a Meteoric para ajudar no desenvolvimento e financiamento de Caldeira. O memorando prevê a negociação de um contrato de longo prazo para aquisição de aproximadamente 30% da produção, por até sete anos, além da possibilidade de investimento direto da Posco na própria Meteoric e apoio à captação de crédito junto a bancos e agências financeiras da Coreia do Sul. Mas, nesse caso, ao contrário da Serra Verde, há uma porta de entrada entreaberta. Vale a pena relatar mais uma curiosa coincidência? Pois bem, não custa lembrar que Vale e Posco já foram sócias, na Companhia Siderúrgica do Pecém, no Ceará.
O outro percurso da Vale para ingressar no segmento de terras raras é mais comprido: adquirir direitos minerários ainda na fase de pesquisa, montar um portfólio e deixar que a geologia indique onde vale colocar dinheiro pesado. Mercadoria na gôndola é o que não falta. Levantamento baseado nos registros da Agência Nacional de Mineração aponta a existência de 2.864 processos ativos relacionados a terras raras no país, a enorme maioria ainda em etapas iniciais. Apenas em 2024 foram outorgados 1.108 novos alvarás de pesquisa; em 2025, outros 683. Em tempo: o contraste com a etapa final da cadeia é eloquente. Há somente oito concessões de lavra de terras raras já registradas no Brasil. Ou seja: por ora, é um mercado com profusão de direitos exploratórios, mas pouquíssimos depósitos convertidos em mina. A Vale reúne, com sobras, todos os skills necessários para ocupar esse terreno ainda baldio, a começar pela musculatura financeira e por sua infraestrutura logística. A companhia controla a Estrada de Ferro Carajás, líder isolada do transporte ferroviário de cargas no país, e a Vitória a Minas, outra das maiores ferrovias nacionais, além de operar alguns dos principais terminais portuários do Brasil, entre eles Ponta da Madeira, número um do país em movimentação de cargas, e Tubarão. E não vai parar por aí.
Um velho projeto portuário volta ao cais
A incursão em terras raras e a expansão da infraestrutura portuária são lados da mesma moeda. Neste momento, a Vale está envolvida em movimentações simultâneas. Na parte de baixo do mapa, participa das articulações em torno da venda do Porto Sudeste, em Itaguaí, no Rio de Janeiro. Os dois atuais controladores, Trafigura e Mubadala, já receberam propostas do consórcio formado por Vale, Gerdau e GIP, braço de infraestrutura da BlackRock, e da I Squared Capital. Esta última teria apresentado a melhor proposta, mas o que se ouve é que nenhum dos cheques alcançou a expectativa dos vendedores. Cabe ressaltar que, não obstante a apresentação da oferta, o modelo de participação da Vale no consórcio ainda não está definido, conforme já disse publicamente o presidente da empresa, Gustavo Pimenta. Um dos desenhos em pauta permitiria à companhia obter boa parte do benefício estratégico sem necessariamente colocar dinheiro na compra de uma fatia do porto. Talvez só alguns milhões. A mineradora poderá assinar um contrato de longo prazo de movimentação, possivelmente sob a modalidade take-or-pay, garantindo um fluxo mínimo de minério ao terminal.
Ainda que em menor proporção do que Carajás – tudo na Vale é de menor proporção do que Carajás -, o Sistema Sudeste vem aumentando sua produção. No segundo trimestre deste ano, foram 24,3 milhões de toneladas, 3,3 milhões a mais do que no mesmo período de 2025. O avanço se deve principalmente ao ramp-up de Capanema, aos ganhos de produtividade em Alegria e à retomada das atividades na mina de Água Limpa. Portanto, para a empresa, colocar um pé no Porto Sudeste funcionaria como um hedge. E nessa conta não entra apenas o bom e velho minério de ferro. Minas Gerais é uma das principais fronteiras de terras raras do país, a começar pelo próprio Projeto Caldeira, da Meteoric. A ANM identifica depósitos em regiões como Poços de Caldas, Araxá e São Gonçalo do Sapucaí. O Projeto Colossus, da também australiana Viridis, na região de Poços de Caldas, reúne mais de 500 mil toneladas de óxidos de terras raras contidos. Por sua vez, o Projeto Araxá, da St George Mining – olha a Austrália aí de novo -, já soma 3,98 milhões de toneladas de óxidos de terras raras.
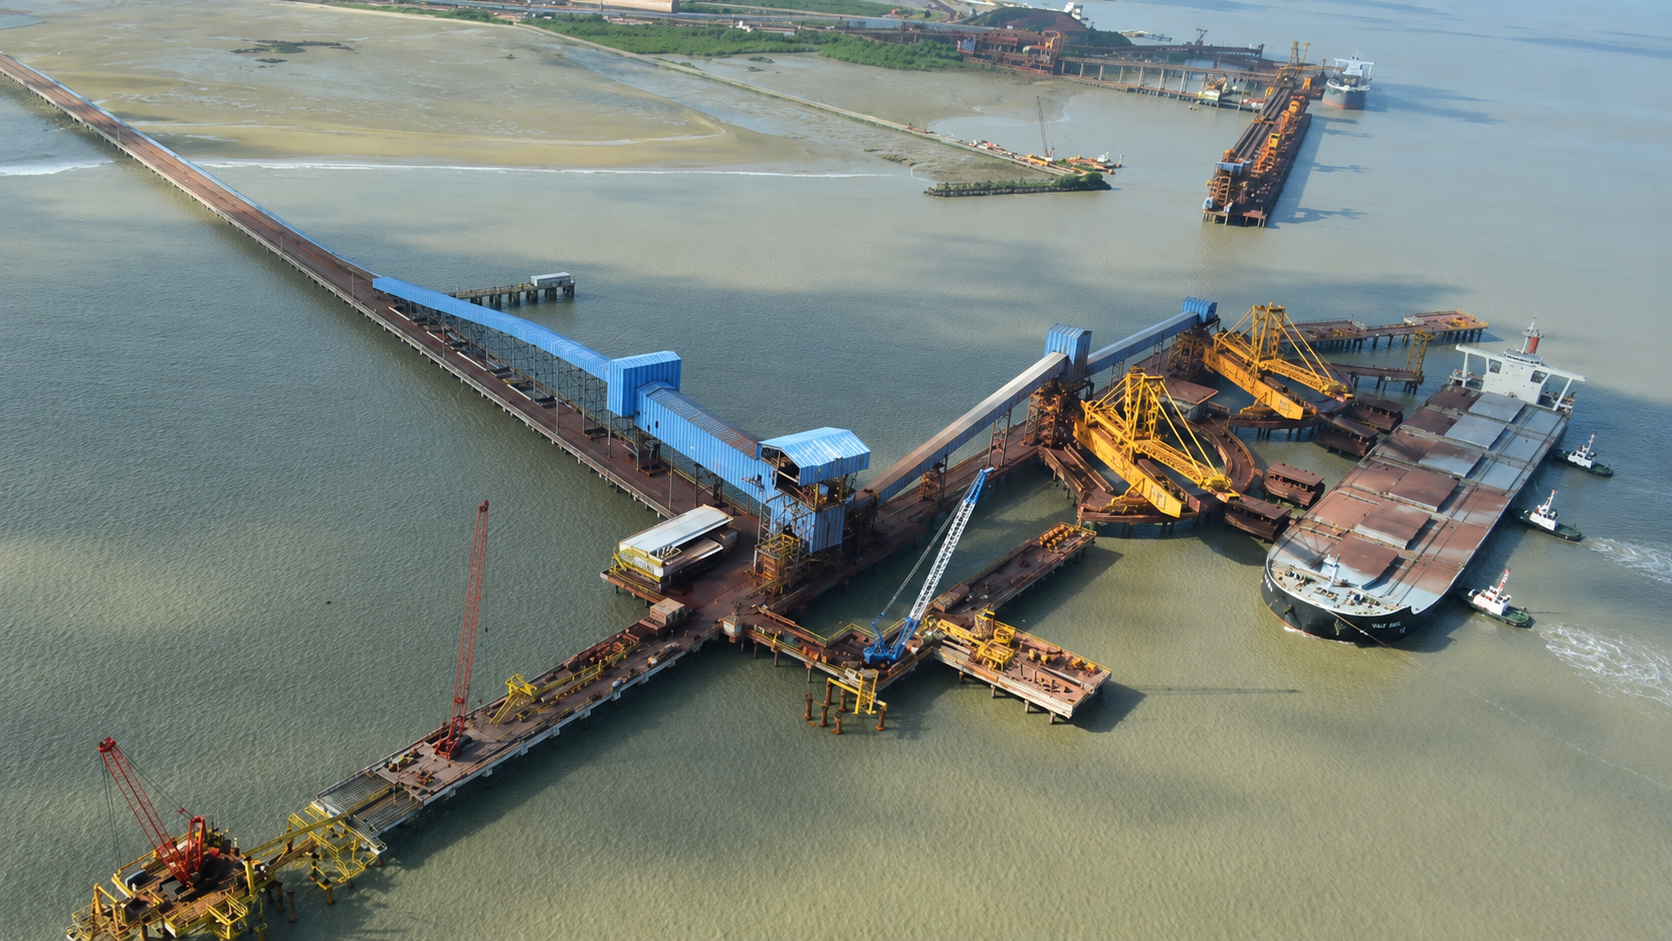
Olhando-se para a parte de cima do Brasil, os estudos da Vale para a ampliação da sua capilaridade logística se concentram no Maranhão, onde a empresa já controla o Porto de Ponta da Madeira. Nesse caso, a empresa foi remexer no fundo da gaveta dos projetos que ficaram apenas na maquete. Segundo a fonte do RR, a companhia estuda ressuscitar o Terminal Portuário do Mearim, concebido pelo empresário Raimundo Pessoa, antigo controlador da Paraibuna de Metais e posteriormente à frente da Aurizônia Empreendimentos. O porto, em seu projeto original, faria parte de um grande complexo industrial e siderúrgico na região e teria acesso aos corredores ferroviários que cortam o Maranhão. O empreendimento atravessou diferentes desenhos, parceiros e promessas de investimento sem jamais virar uma operação. A Vale conhece o projeto como poucos. Em 2011, formou um consórcio com a Aurizônia para desenvolver o terminal. Na divisão imaginada à época, a empresa de Raimundo Pessoa utilizaria a estrutura para produtos siderúrgicos, enquanto a Vale previa movimentar fertilizantes, minério de ferro e outros granéis. Posteriormente, o projeto foi parar no perímetro de atuação da VLI e perdeu tração. Acabou jogado no arquivo-morto, agora reaberto pela gestão de Gustavo Pimenta.
O Mearim tem uma característica que sempre explicou seu apelo: Bacabeira está no eixo ferroviário da região. A Estrada de Ferro Carajás atravessa o município no caminho entre as minas do Pará e São Luís e se conecta à Ferrovia Norte-Sul em Açailândia. O projeto original previa um ramal até o terminal. Isso reduz uma das maiores barreiras econômicas de um novo porto mineral: não seria necessário criar do zero um corredor terrestre de centenas de quilômetros. O investimento teria ainda um componente defensivo. A Vale fecharia uma potencial porta para um concorrente instalar um porto a apenas 50 km de São Luís.
O Terminal Marítimo de Ponta da Madeira está longe de operar no limite. Em 2025, passaram por seus píeres 172 milhões de toneladas de minério de ferro e pelotas, o equivalente a 75% da sua capacidade. Mas não é a fotografia do presente que guia os planos da Vale de expandir sua capacidade portuária. A empresa trabalha com uma imagem do futuro, como que gerada por IA. O Sistema Norte, o complexo mineral que despeja sua produção na Estrada de Ferro Carajás rumo a Ponta da Madeira, concentra grandes projetos que vão provocar um salto no volume de minério a ser escoado pelo Maranhão. A Vale acaba de iniciar o comissionamento do Serra Sul +20, expansão do S11D, em Canaã dos Carajás, no Pará. Junto com o Britador de Compactos, o projeto acrescentará 20 milhões de toneladas por ano à capacidade de produção. E há um avanço ainda maior no horizonte, também em Serra Sul. Pimenta revelou em agosto que o chamado bloco C pode sustentar um projeto de 40 milhões a 50 milhões de toneladas anuais. São entre 60 milhões e 70 milhões de toneladas potenciais concentradas em Carajás e, portanto, naturalmente direcionadas ao mesmo corredor formado pela EFC e por Ponta da Madeira. É praticamente toda a diferença entre os embarques de 2025 e a capacidade nominal do terminal maranhense. A entrada em terras raras reforça essa equação, não pelo volume adicional de carga, mas pelo valor estratégico de preservar folga logística. Se a expansão de Carajás consumir boa parte da capacidade disponível em Ponta da Madeira, novas frentes minerais ganharão mais sentido com rotas alternativas de escoamento.
A Vale não parte do zero
A Vale já tem dentro de casa uma plataforma voltada aos metais da transição energética: a Vale Base Metals reúne os negócios de cobre, níquel, cobalto e metais preciosos. Nela está a Manara Minerals, joint venture entre a Ma’aden e o Public Investment Fund da Arábia Saudita, que detém 10% da empresa. Uma coisa leva a outra: os investimentos soberanos são potenciais parceiros para a investida da Vale em terras raras. Os fundos, que já desembolsaram US$ 2,5 bilhões para fincar bandeira na Vale Base Metals, dispõem de capital a perder de vista e mandato explícito para ampliar sua exposição global a minerais estratégicos.
Conforme o RR revelou, Vale e J&F chegaram a conversar sobre possíveis investimentos conjuntos em minerais estratégicos, notadamente terras raras. A aproximação reuniria a maior mineradora brasileira e os irmãos Joesley e Wesley Batista, que vêm expandindo a LHG Mining e também olham oportunidades fora do minério de ferro e do manganês. As tratativas contavam com simpatia no governo, interessado em formar grupos nacionais com capacidade financeira para disputar ativos em um setor crescentemente geopolítico. Não avançaram. Pelo menos, não que se saiba. Mas há movimentos explícitos nessa direção: a Vale se uniu ao BNDES para criar um fundo de R$ 1 bilhão voltado à exploração de minerais críticos.
A Vale pretende se posicionar em um dos fronts mais disputados, tiro a tiro, por Estados Unidos e China. Pequim controla a maior parte da capacidade mundial de separação e refino de terras raras e domina também a fabricação de ímãs permanentes, componentes essenciais para carros elétricos, turbinas eólicas, equipamentos militares e uma extensa lista de produtos de alta tecnologia. Washington tenta quebrar essa dependência despejando recursos na formação de uma cadeia própria e estimulando empresas norte-americanas a assegurar reservas e produção fora da órbita chinesa. A citada compra da Serra Verde pela USA Rare Earth, ou, melhor dizendo, pelo Pentágono, que colocou diretamente mais de US$ 1 bilhão no negócio, é parte dessa ofensiva.
É nesse fogo cruzado que a Vale pretende entrar. Gustavo Pimenta já deixou claro que não espera para o Brasil um destino muito diferente de sua velha sina extrativista. A estratégia defendida pelo CEO concentra a Vale no chamado upstream, ou seja, na pesquisa, no desenvolvimento das minas, na extração e no fornecimento de elementos de terras raras. Em entrevistas, Pimenta tem deixado claro o seu vaticínio: separação e refino, justamente as etapas em que a China construiu sua maior vantagem tecnológica e industrial, não são para o bico do Brasil. “O meu trabalho é ser o melhor operador de upstream possível”, disse recentemente ao Valor. É uma estratégia na contramão do discurso que vem sendo adotado pelo governo Lula. O presidente tem batido na tecla de que os novos investimentos precisam contemplar parcelas crescentes do beneficiamento e do processamento. Não chega a ser uma novidade: a dissintonia entre os interesses do governo e da Vale já virou trilha sonora da mineração brasileira. De qualquer forma, essa cacofonia pode ser contornada por uma afinação que ultrapassa os ruídos eventuais produzidos por Lula e Flávio Bolsonaro. A Previ é acionista de referência da Vale. A fundação é responsável por carimbar, com seu imprimatur, o lado capital nacional e, por tabela, a vertente da soberania na mineradora. E, até prova em contrário, não há possibilidade, mesmo em um futuro longevo, de a Previ colocar à venda a sua joia da coroa. O RR enviou uma série de perguntas à Vale, mas a empresa não se pronunciou.
Leia Também
Fatal error: Uncaught Error: Call to undefined function get_field() in /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/functions.php:708 Stack trace: #0 /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/components/cadeado.php(1): LiberarConteudo() #1 /home/relatorioreservado/www/legado/wp-includes/template.php(812): require('/home/relatorio...') #2 /home/relatorioreservado/www/legado/wp-includes/template.php(745): load_template('/home/relatorio...', false, Array) #3 /home/relatorioreservado/www/legado/wp-includes/general-template.php(206): locate_template(Array, true, false, Array) #4 /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/components/home/tags-icones.php(27): get_template_part('components/cade...') #5 /home/relatorioreservado/www/legado/wp-includes/template.php(812): require('/home/relatorio...') #6 /home/relatorioreservado/www/legado/wp-includes/template.php(745): load_template('/home/relatorio...', false, Array) #7 /home/relatorioreservado/www/legado/wp-includes/general-template.php(206): locate_template(Array, true, false, Array) #8 /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/components/single/materias-grid.php(32): get_template_part('components/home...') #9 /home/relatorioreservado/www/legado/wp-includes/template.php(812): require('/home/relatorio...') #10 /home/relatorioreservado/www/legado/wp-includes/template.php(745): load_template('/home/relatorio...', false, Array) #11 /home/relatorioreservado/www/legado/wp-includes/general-template.php(206): locate_template(Array, true, false, Array) #12 /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/components/single/linha1.php(21): get_template_part('components/sing...') #13 /home/relatorioreservado/www/legado/wp-includes/template.php(812): require('/home/relatorio...') #14 /home/relatorioreservado/www/legado/wp-includes/template.php(745): load_template('/home/relatorio...', false, Array) #15 /home/relatorioreservado/www/legado/wp-includes/general-template.php(206): locate_template(Array, true, false, Array) #16 /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/single.php(27): get_template_part('components/sing...') #17 /home/relatorioreservado/www/legado/wp-includes/template-loader.php(113): include('/home/relatorio...') #18 /home/relatorioreservado/www/legado/wp-blog-header.php(19): require_once('/home/relatorio...') #19 /home/relatorioreservado/www/legado/index.php(17): require('/home/relatorio...') #20 {main} thrown in /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/functions.php on line 708