Categoria: Política Monetária
Warning: Undefined variable $contador in /home/relatorioreservado/www/legado/wp-content/themes/relatorio-reservado/category.php on line 33
Política Monetária
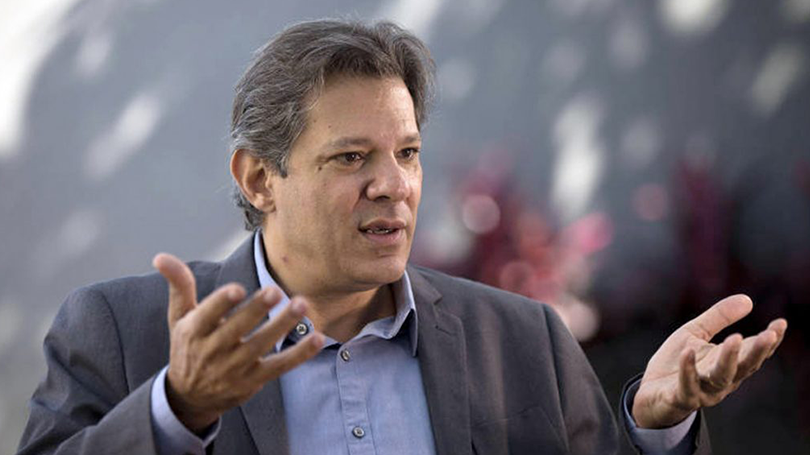
Fernando Haddad vai ter que rebolar para entregar as principais demandas macroeconômicas de Lula
17/01/2024- [addtoany]
A julgar pelo que se extrai da equipe econômica, Lula está querendo mesmo bons resultados na arrumação da casa. Essa é a pressão que emana do Planalto. O desequilíbrio fiscal dos estados é uma questão à parte, a ser negociada. Mas é fato que os governadores perderam muito de sua força. E o grande trunfo do marketing político são melhores números no âmbito federal. As projeções funestas para o PIB no início do ano passado eram de um crescimento de apenas 0,5%, e olhe lá. Vai dar 3%, no barato. Na área federal, Haddad está se virando para manter a expectativa de um resultado primário zerado. Tem que catar coquinho e seguir com o mantra que existem muitas áreas onde o governo pode atuar para subir a sua arrecadação. Poucos acreditam que os gastos não vão subir, ainda mais porque há uma eleição para prefeitos no meio do caminho, que acaba batendo nas contas públicas do governo.
O fato é que a Lei Orçamentária Anual de 2024 prevê um resultado primário de 0% do PIB. Lula quer um resultado negativo bem baixinho, próximo da meta, se for o caso de descumprí-la, como parece que é. Digamos que até 0,3% do PIB estaria de bom tamanho para o déficit primário do governo federal. O Focus dessa semana crava 0,8%, mantendo a previsão do boletim anterior, apesar da gritaria dos economistas que o fiscal está se derretendo. O presidente não quer deixar que a expectativa de contingenciamento de recursos se torne uma unanimidade, até porque teria que cortar nos gastos discricionários. Leia-se investimentos. Portanto aguarda-se anúncio de grande profusão de medidas de aumento da arrecadação, viáveis ou não, para pelo menos amansar as expectativas do mercado.
Do lado do crescimento, que é a prioridade, o RR pinçou a previsão da carta do Itaú, no seu Radar do Mercado, enviado aos clientes premium, ontem, que acusa uma expansão do PIB de 1,8%. A previsão é um palito acima da mediana do Boletim Focus, que prevê um aumento de 1,6%. Se o Focus errar para baixo, na mesma medida do que ocorreu em 2023, o Produto deste ano chegaria a quase 4%. Lula deve faturar politicamente, ainda, a continuidade da deflação de alimentos, e um IPCA menor, mas ainda beirando na casa dos 4%. O presidente quer porque quer, segundo a fonte do RR, um aumento do rating do Brasil, um desemprego de 7% – no máximo a continuidade na casa dos 8% – e um PIB acima de 2,5%. Tudo difícil. Fernando Haddad vai ter que rebolar.

Política Monetária
Selic parece estar de costas para os juros do crédito
3/01/2024- [addtoany]
A Selic, taxa básica de juros da economia brasileira, deveria ser a régua para os juros de linhas de crédito como o empréstimo pessoal e o cheque especial, entre tantos outros. O empréstimo pessoal não consignado é popularmente conhecido como CDC (Crédito Direto ao Consumidor), tipo de financiamento utilizado em compras de bens duráveis como carros, casas e eletrodomésticos, sendo ofertado por bancos, financeiras ou pelas próprias lojas, no caso de crediários. Na prática, os juros dessas linhas de crédito deveriam ser influenciados diretamente pela Selic, mas a taxa básica acaba sendo pouco decisiva para a variação do custo desses produtos financeiros. Não raras vezes, parecem até descoladas. Isso pode ser analisado a partir dos dados do Relatório Anual de Taxa de Juros, divulgado anualmente pelo Procon-SP.
Ao final de 2015 (à época, a Selic estava no patamar de 14,25%), a Taxa Média Mensal equivalente ao ano do empréstimo pessoal terminou em 110,29%. Em dezembro de 2016, a Selic já havia recuado para 13,75%, enquanto a Taxa Média Mensal equivalente ao ano do empréstimo pessoal subiu para 113,07%. Nos anos subsequentes, a taxa recuou, mas não proporcionalmente à Selic: em 2017, os juros equivalentes ao ano do empréstimo pessoal encerraram em 110,80%. A Selic estava em 7,50%. Já em 2018, a taxa ficou em 107,73%, com a Selic no patamar de 6,50%. A taxa caiu uma migalha em relação a queda da Selic.
Usando o período de julho de 2015 como referência, quando a taxa Selic estava no patamar de 13,75% e a Taxa Média Mensal equivalente ao ano do Empréstimo Pessoal em 106,42%, é possível comparar os índices e verificar na prática a dissociação entre eles. Quatro anos depois, em 01/07/2019, a taxa Selic estava em 6,00% e a Taxa Média Mensal do Empréstimo Pessoal, anualizada, ficou em 108,51%. Analisando os dados mais recentes, referentes a dezembro de 2022, quando a Selic estava no patamar de 13,75%, mesmo índice de julho de 2015, os juros anualizados do empréstimo pessoal eram de 139,73%. Um aumento de 33% na comparação entre os dois momentos.
Não há uma norma ou lei que defina a cobrança dos juros no Brasil por parte das instituições que oferecem crédito pessoal. É assim que funciona. Só que no resto do mundo a dispersão é menor e a Selic impacta de forma expressiva as taxas das demais linhas de crédito. O órgão regulador do mercado de crédito (incluindo o Cheque Especial) é o Conselho Monetário Nacional (CMN), composto pelo Ministro da Fazenda, que também é o presidente do Conselho, e a Ministra do Planejamento (atualmente, estes cargos são ocupados por Fernando Haddad e Simone Tebet, respectivamente); além do presidente do Banco Central. Roberto Campos Neto, atual dirigente do BC, afirmou recentemente que os juros altos do crédito pessoal são influenciados pelo parcelamento sem juros oferecido pelos cartões de crédito: o primeiro estaria “pagando” pelo juro do segundo, que não o possui.
Argumentos, desculpas, justificativas existem aos montes. Fala-se que a imprevisibilidade da economia brasileira é um dos motivos dos empréstimos serem tão caros. Diz-se que o fator inadimplência pesa muito nessas bandas. Outros falam que é a alta tributação uma das variáveis responsáveis. Seja como for, as décadas se sucedem e os juros continuam lá, firmes nas alturas.
A jabuticaba dessa história é que, em nenhum lugar do mundo, a Selic é tão descolada das demais linhas de crédito, o empréstimo pessoal especialmente. Há algo de muito diferente na política monetária brasileira, que produz, entre outras estranhezas, a maior taxa de juros reais do mundo.